地阶功法卷十八:学院派投资组合理论浅析
自动抓取于 2026-09-12 23:26:08 GMT+8 来源: 小红圈 (red-ring.cn) | 圈子: 红运Dang投 (ID: 27593)
原文
大家肯定听过这句话:不要把鸡蛋放在同一个篮子里。
但很少有投资者追问一句:
为什么不能放?
放几个篮子最合适?
篮子之间要不要有关联?
1952 年,一个叫马科维茨的美国人,用一篇论文把这个朴素的道理变成了一套数学理论。
后来人们在他的基础上又搞出了 CAPM,APT 等一整套定价模型。
这些东西听起来很高深,书本里全是公式和希腊字母,但核心逻辑其实非常简单。
今天咱们就用大白话,把这块最硬核的理论讲清楚。
为什么要讲这个呢?
因为投资这件事,要相信数学,而不是直觉。
很多投资者都有侥幸心理,或者认为自己可以超脱统计学的范畴。
最后的结果就是一直在原地兜兜转转,看似多年投资经验,其实一直在和大数据为敌。
——————————
一.”搭配” 比 “单选” 重要
1.相关系数
假设你有两只股票:
A 股票:预期收益 10%,风险(波动)挺大
B 股票:预期收益 8%,风险(波动)也不小
如果只能选一只,你大概率选 A,因为收益高。
但马科维茨说:
你为什么不各买一半呢?
各买一半之后,预期收益是 9%。
这个好理解,就是加权平均。
但关键来了:组合的风险,不是两只股票风险的加权平均!
如果 A 和 B 的涨跌不同步(比如 A 涨的时候 B 往往跌),那组合的整体波动会比单买任何一只都小。
这就是分散投资的魔力所在:
收益是平均的,但风险可以小于平均。
用学术一点的话说:
证券组合的预期收益率是各证券预期收益率的加权平均。
但组合的风险(方差 / 标准差)不仅取决于各证券自身的风险,还取决于它们之间的相关性(协方差)。
举个例子。
你去食堂打饭,红烧肉和炸鸡腿都是硬菜,单吃哪一样都腻。
但你一样来一点,再配个青菜,这顿饭就既好吃又不腻。
菜还是那些菜,搭配变了,体验完全不同。
投资也是一样。
两只股票之间的相关性,用一个叫 “相关系数” 的东西衡量,范围在 - 1 到 + 1 之间。
甲.完全正相关
A 涨 10%,B 也涨 10%,A 跌 5%,B 也跌 5%。
这个时候相关系数是1。
这种情况下,分散投资没有任何效果,组合风险就是加权平均。
最接近的例子就是买两只同地区同行业的标的,看似分散风险,实则心理安慰。
乙.不相关
A 的涨跌和 B 没关系。
这时候相关系数是0。
丙.完全负相关
A 涨多少,B 就跌多少,纯粹的跷跷板,相关系数是-1。
这时候理论上可以把风险降到零(当然现实中几乎不存在)。
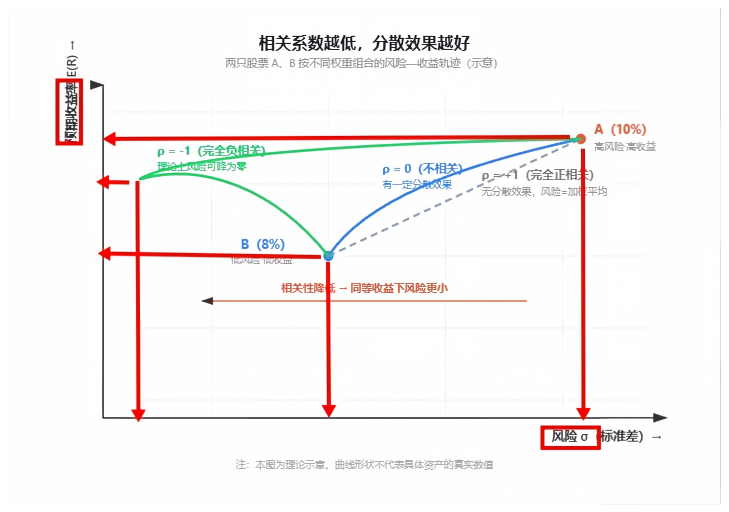
就像上面的图里一样,组合的收益率介于两者之间,但是当相关系数比较低的时候,风险远低于其中任何一个。
所以,资产之间的相关性越低,分散风险的效果越好。
这就是为什么我们常说要跨行业、跨资产类别配置 。
你买 10 只新能源股,和买 1 只新能源股,风险分散效果其实很有限,因为它们涨跌高度同步。
就像你同时开了一家雨伞店和一家冰淇淋店,下雨天雨伞卖得好冰淇淋差。
大晴天刚好反过来,两家店的收入对冲了,你的总收入反而更稳定。
这就是负相关的威力。
2.有效前沿
理解了上面的道理,接下来就顺了。
把所有可能的投资组合都画在一张图上,横轴是风险(标准差),纵轴是预期收益。
你会得到一大片区域,叫做可行域。
所有能配出来的组合都在里面:
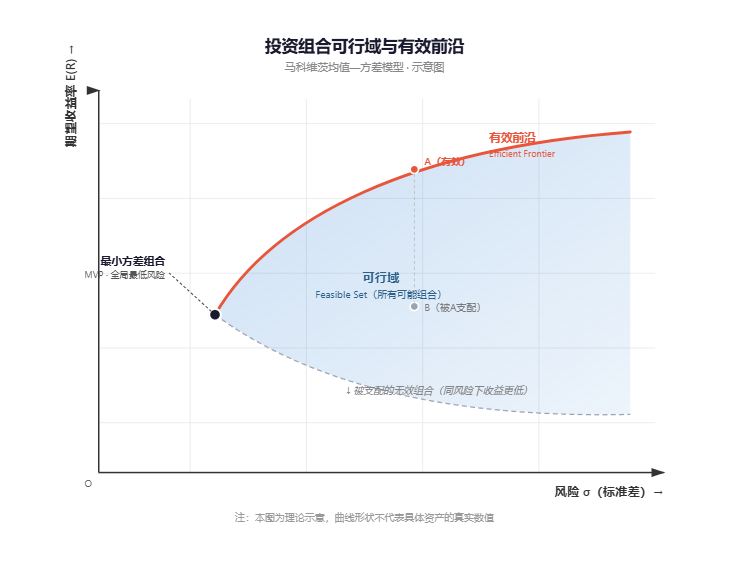
但这片区域里,不是每个组合都值得选,马科维茨提出了一个筛选标准:
同样的风险,谁的收益最高?
同样的收益,谁的风险最低?
同时满足这两个条件的组合,连起来就是一条曲线,叫做有效前沿。
上图中橙色的那条线就是
有效前沿上的每一个点,都是一个最优搭配。
你找不到比它更好的了,有效前沿以下的组合都是垃圾组合。
因为总能找到一个风险相同但收益更高,或者收益相同但风险更低的替代方案。
有效前沿就像餐厅里的团购套餐。
同样花 50 块钱,A 套餐有鱼有虾有菜有蟹黄有面。
B 套餐只有一碗面。
B 就不在有效前沿上,因为 A 严格比它好。
理性的人只会从团购套餐里选。
除非你故意减肥,不想多吃。
3.最优组合
有效前沿上有那么多点,到底选哪个?
这取决于你的风险偏好。
胆子大的人,往有效前沿的右上方选 ,风险高,收益也高。
而保守的人,往左下方选,风险低,收益也低。
书籍里把这个叫做最优证券组合的选择原理。
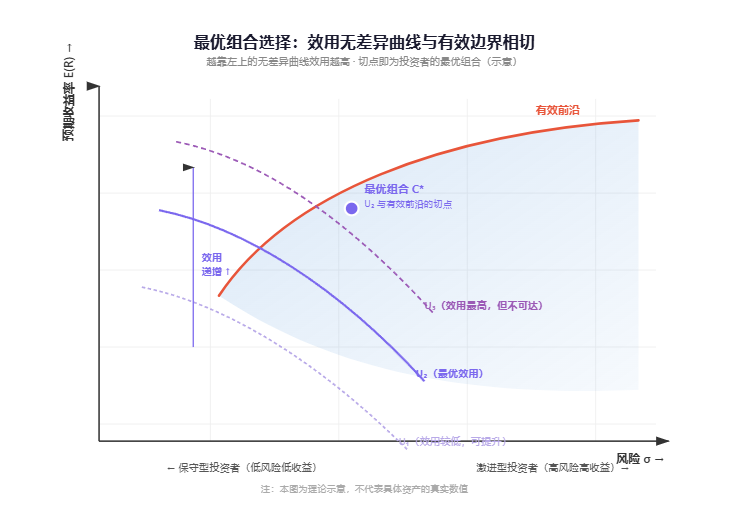
投资者根据自己的效用函数(风险偏好),在有效前沿上找到让自己最满意的那个点。
一句话总结:投资不是选最好的股票,而是配最好的组合。
————————————
二.资本资产定价模型(CAPM)
马科维茨解决了怎么搭配的问题。
但还有一个问题没解决:
单只股票的合理收益率应该是多少?
换句话说,它值多少钱?
1964 年,夏普等人在马科维茨的基础上提出了 CAPM,回答了这个问题。
先搞懂两个前提:
前提一:引入无风险资产
之前马科维茨的世界里只有风险资产(股票、债券等)。
CAPM 加了一个无风险资产: 比如国债。
收益确定、没有违约风险。
有了无风险资产之后,事情发生了变化:
你可以把一部分钱买国债(无风险),一部分钱买风险资产组合。
这时候,所有有效组合不再是一条曲线,而是变成了一条直线。
从无风险利率出发,与有效边界相切的那条射线。
这条线就叫资本市场线(CML)。
切点那个组合,叫做市场组合(M),理论上包含了市场上所有风险资产,按市值加权。
资本市场线的公式:
E(rp) = Rf + [(E(rm) - Rf) / σm] × σp
看着吓人,翻译成人话就是:
你的收益 = 无风险利率 + 风险价格 × 你承担的风险
Rf:无风险利率,把钱存银行的利息,是对放弃当下消费的补偿
(E (rm)-Rf)/σm:单位风险的价格,每承担一份风险,市场给你多少额外收益
σp:你的组合承担了多少总风险
前提二:风险分为两种
CAPM 最关键的一个洞见:不是所有风险都有回报
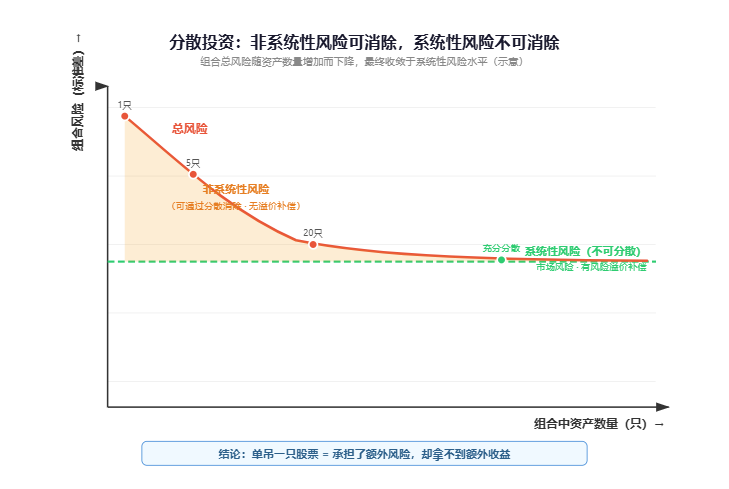
系统性风险(市场风险):由宏观因素引起,影响整个市场,比如经济危机、利率调整、政策变化。
这种风险无法通过分散投资消除,所以市场会给你补偿。
非系统性风险(个别风险):只跟某只股票有关,比如某公司管理层出事,某产品卖不动,某公司工厂爆炸。
这种风险可以通过分散投资消除,所以市场不给你补偿, 因为你本来就可以自己消掉它。
就像上班,全公司裁员(系统性风险),谁都跑不掉,所以公司得给遣散费。
但自己违规被开(非系统性风险),那是自己的问题,没人会主动进行补偿。
1. β 系数
既然只有系统性风险有回报,那怎么衡量一只股票承担了多少系统性风险?
答案是β 系数(贝塔系数)
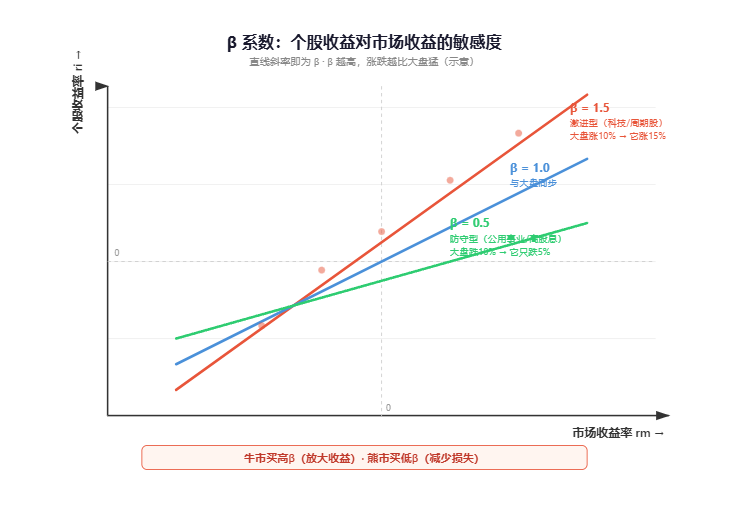
β 衡量的是:这只股票的收益跟整个市场的收益,联动程度有多高。
β = 1:这只股票跟大盘同步。大盘涨 10%,它也涨 10% 左右,可以理解成平均脾气。
β > 1:比大盘还猛。大盘涨 10%,它可能涨 15%,大盘跌 10%,它可能跌 15%。比如科技股、周期股。
β < 1:比大盘温和。大盘涨 10%,它可能只涨 5%,跌的时候也跌得少。比如公用事业、高股息银行股。
β = 0:跟大盘没关系,典型的比如国债。
在证券市场很少见,一般是流动性被个别投资者左右的,比如一些所谓的“庄股”短时间内也会有这类表现。
β < 0:跟大盘反向走,大盘涨它跌(现实中很少见)。
β 系数反映了证券或组合的收益水平对市场平均收益水平变化的敏感性,是衡量证券承担系统风险水平的指数。
β 就像一个人的情绪传染指数。
β 高的人,大家开心他更开心,大家难过他更难过。
β 低的人,情绪比较独立,不太受周围影响。
2. 证券市场线(SML)
有了 β,就可以给每只股票定价了。
这就是证券市场线(SML): E(ri) = Rf + βi × [E(rm) - Rf]
这就是 CAPM 最核心的公式。
翻译成人话:
一只股票的合理收益 = 无风险利率 + β × 市场风险溢价
拆解一下:
Rf(无风险利率):不冒风险也能拿到的钱,比如国债收益率
E (rm) - Rf(市场风险溢价):买整个市场组合比买国债多赚的部分,也就是冒险的总回报
βi:这只股票承担了多少比例的市场风险
所以,β 越高的股票,市场要求的收益率就越高。
因为它波动大、风险大,投资者必须拿到更高的回报才愿意买。
反过来,β 低的股票,合理收益率就低。
举个例子:
假设无风险利率是 2%,市场预期收益是 8%,市场风险溢价就是 6%。
一只 β=1.5 的科技股,合理收益 = 2% + 1.5×6% = 11%
一只 β=0.5 的银行股,合理收益 = 2% + 0.5×6% = 5%
科技股必须赚 11%才值,银行股赚 5% 就够了。
这不是歧视,是风险定价。
举个例子,股票β系数高,就像美女脾气大,那相同的彩礼,就会对颜值有更高的预期。
(这里没有物化女性的意思,仅仅是拿生活中常见的现象进行举例,男女对换,结论依然成立)
CML 和 SML 的区别 在于前者用来研究组合搭得好不好,后者用来研究单只股票贵不贵。
3.α 系数
SML 画出来之后,每只股票在图上都有一个位置。
刚好在 SML 上:定价合理,α=0
在 SML 上方:实际预期收益 > 理论合理收益,说明价格被低估了,α>0,应该买入
在 SML 下方:实际预期收益 < 理论合理收益,说明价格被高估了,α<0,应该卖出
α 系数就是股票实际位置到 SML 的垂直距离。
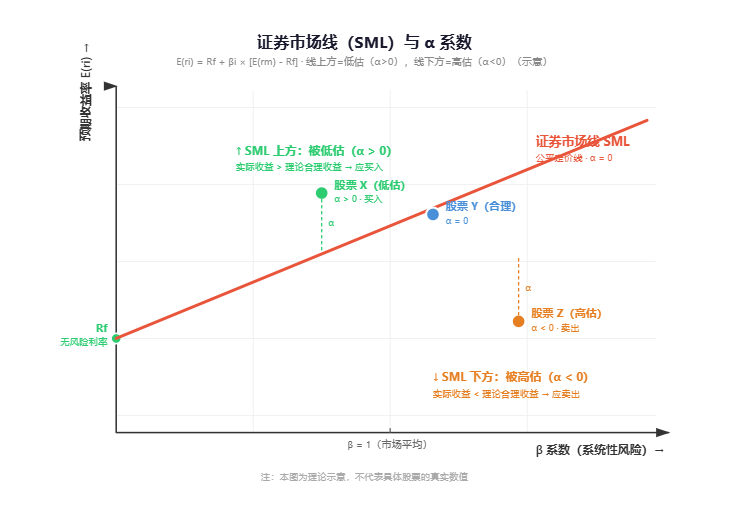
SML是公平价格线。
线上方的东西是打折卖,线下方的是溢价卖。
聪明的投资者就是不断找线上方的便宜货。
4.CAPM 怎么用?
甲:判断股票贵不贵
步骤:
-
用 CAPM 算出这只股票的合理收益率 E (ri)
-
用这个收益率把未来的现金流(股息 + 期末卖价)折现,算出均衡价格。
-
跟当前市价对比:
市价 <均衡价格 → 便宜,买入。
市价> 均衡价格 → 贵了,卖出。
乙:牛市熊市怎么选
牛市:选高 β 的股票
大盘涨 10%,β=1.5 的股票涨 15%,放大收益。
熊市:选低 β 的股票
大盘跌 10%,β=0.5 的股票只跌 5%,减少损失。
这就是为什么牛市里券商、科技、周期股涨得猛,熊市里消费、公用事业、高股息股相对抗跌,本质上就是 β 的差异。
——————————
三:套利定价理论(APT)
CAPM 有个问题:它假设股票的收益只跟市场组合这一个因素有关。
但现实中,影响股价的因素多了去了,比如GDP 增速,CPI,利率,油价,懂王等等。
于是罗斯在 1976 年提出了套利定价理论(APT),核心改进:
-
允许多个因素影响收益:不再只有市场一个 β,可以有 GDP-β、通胀 -β、利率 -β 等多个 灵敏度系数。
-
假设更少:不需要假设投资者都是方差优化者,只需要投资者发现套利机会就会去套利。
-
基于无套利原则:如果两个资产风险相同但收益不同,投资者就会买入高收益的,卖出低收益的,直到价格回归均衡。
APT 的公式:
E(ri) = λ0 + bi1×λ1 + bi2×λ2 + … + bin×λn
翻译:股票收益 = 无风险收益 + 对因素 1 的敏感度 × 因素 1 的风险溢价 + 对因素 2 的敏感度 × 因素 2 的风险溢价 + …
CAPM像一个一维评分,只看你跟大盘的联动。
APT像一个多维体检, 看你对 GDP,通胀,利率等各项指标的敏感度分别是多少。
每项都给你算一笔账,每项风险单独定价,最后加总出合理收益率。
————————————
讲了这么多公式和模型,最后说点实在的。
这些理论对普通投资者意味着什么?
这些理论不是用来让你算数学题的,而是给你一套思考框架。
- 不是买的多就叫分散
也不是随便买几只就叫分散,关键是买相关性低的资产。
同行业的 10 只股票,不如跨行业的 5 只效果好。
实证研究表明,15~20 只不同行业的股票大约能消除 90% 以上的非系统性风险。
超过 30 只后边际效益迅速递减。
所以篮子不是越多越好,而是够分散、低相关即可。
当然考虑到普通投资者的精力问题,篮子的数量还可以再适当的少一些。
A 股个股两两平均相关性约 0.45,而美股正常时期只有 0.15~0.25 。
这意味着在 A 股靠多买几只做分散,天花板比美股低得多,堆数量的收益更差。
2**. 不是所有风险都有回报**
你承担了一家公司的经营风险(非系统性风险),市场不会因此多给你钱。
因为你本来就可以通过分散把它消掉。
所以,单吊一只股票是最不划算的事,你承担了额外风险,却拿不到额外收益。
- 高波动不等于高收益
只有系统性风险(β)才有溢价。
一只股票波动大,如果是因为自身经营问题(非系统性风险),那它不该有高收益。
- 牛市买弹性,熊市买防守
β 的思路直接指导仓位结构。
- 市场很多时候是有效的,但也经常出错
α 就是市场出错的地方,寻找 α 是专业投资者的核心工作。
马科维茨当年说过一句话:
分散投资是金融界唯一的免费午餐。
半个多世纪过去了,这句话依然是投资的第一性原理。
希望这篇文章能让你在投资的时候,脑子里多一根弦。
别只盯着这只股票涨了多少,跌了多少,多想想:
它在我的组合里扮演什么角色?
它跟我已有的持仓相关性高不高?
它的 β 是多少?
当前价格偏离 SML 了吗?
想清楚这些,你就已经超越了95% 的散户。
————————————
第一次讲比较学院派的东西,确实感觉不是很好传播,所以很多东西都是点到为止。
感兴趣的可以自己拓展一下,这些都是最正统的投资流派。
配图可以多看看,特别是没接触过这些理论的,可以打开一扇新世界的大门。
以上这些理论,有一个最最违反直觉的地方就在于对“风险”的解释和大多数人朴素的认知存在很大的差距。
大多数人,认为赚钱是收益,赔钱是风险。
但是,在学院派看来,波动是风险,所以是用“方差”和“标准差”这样的数值来衡量的。
换句话说,向上的波动的不确定性也是风险。
这是很多人一时半会都接受不了的定义。
对风险这个要素的不同看法会决定投资者的行动模式。
就比如傅海棠,他自称是农民投资者,他对风险的看法就很直白,他说“看错了就是风险”。
在学院派看来,风险是一个固定属性,是客观存在的。
但是傅海棠这句话的意思,风险是投资者的决策带来的,是主观的,看错了有风险,那看对了就没风险。
这和学院派对风险的认知是迥异的。
另外学院派理论落地很难,比如说牛市里要买高β系数的,熊市里要买低β系数的,属于后视镜。
就像现在,是牛市还是熊市?
其实当局者迷,看不太清的,可能过一段时间回头看会很清晰,但是那个时候给出的答案已经没用了。
比如CAPM 建立在一系列严格假设上:
投资者都理性+可以无风险利率自由借贷+无交易成本和税收+信息完全对称等。
现实中这些假设没有任何一个是成立的,也是它落地难的根源。
APT理论看似引入了很多因素,更科学。
但它没有告诉你具体是哪几个因素,每个人最后都会使用不同的因素,最后得出完全不一样的结论。
投资不是科学,虽然有理论,但这些理论不是公理,也不是定理,投资者要不要被公式和理论束缚住。
真实的世界远比金融模型复杂的多的多的多。
毕竟。。。。这些模型里可没有懂王。。。。。
————————————
大家可以反馈下对这种内容的观感,我个人觉得可能有点无趣,所以之前一直不太想写这方面的。
————————————
一个喜欢保护韭菜的博主,希望大家少少踩坑,多多赚钱!!!
💬 评论区 (19 条)
- 化石的岁月 (今天 08:05): 听名字就是好东西
- ↳ MR Dang: 哈哈,比较晦涩
- 那些片段丶还在不在 (今天 08:09): 讲的太复杂了,你直接说搜哈哪个
- ↳ MR Dang: 。。。
- ↳ 梭哈暴富: 有色,消费,红利,黄金石油etf
- ↳ 木月: 余额宝。
- ↳ 夏天不愿睡觉: 哈哈哈哈,还是你实在,我也想这么问
- S🌕 (今天 08:11): 原来是这个呀,但从来没想过用到实际里,炒股后才发现自己以前学的金融知识没有真正融会贯通。以后可以再讲讲知名投资大师们的框架和思路吗?
- ↳ MR Dang: 有机会的话可以考虑
- 梭哈暴富 (今天 08:20): 熊,牛怎么分?
- ↳ MR Dang: 看过去头头是道,看未来两眼一黑
- 海阔天空 (今天 08:20): 咋没了
- 长安. (今天 08:32): dang老师早,可能因为是工科生的原因,一直比较喜欢看这种东西,今天这个功法包括前面的保险心法和天8,都感觉是可以打基础的东西,因为觉得在资本市场待的时间肯定是持续后半生,因此觉得这种基础的功法尤为重要,每次学习到这种功法,包括天8都会重新审视和思考自己的持仓,真心很喜欢这部分内容
- ↳ MR Dang: 好的,谢谢反馈
- momo (今天 09:03): 最近一直在自己搭建组合模型来量化回测,大D老师这篇真是瞌睡送上枕头了,可以沿着这个方向好好深入研究
- ↳ MR Dang: 有用就好
- ↳ momo: 其实建议这种纯干货放公众平台,我一直觉得普通的东西应该是免费的,优秀的东西是收费的,伟大的东西应该是公开的。也许有很多在迷雾中的投资者,看到这种纯干货就会受到启发,浮躁的投资者本来也不想研究这些,虽然理论都能搜索到,但是加入自己的思路与通俗化就很可贵了,写这种文章算是积德行善了
- ↳ Rose Young: 你是不是乎上那个问候人的同名momo?😤
- 天天向上 (今天 09:03): 原来卡在副标题了😂
- 瑞布克 (今天 09:09): 有点干怕噎着,先来杯咖啡慢慢消化。
- ↳ MR Dang: 慢慢来
- chaos (今天 09:16): 唤起了我已死去的回忆
- 导员没教我不会 (今天 09:18): 感觉全文只有分散投资是能做到的,现实世界中的概率和β都是没办法精确计算的,模糊的正确比精确的错误好太多。
- 卡夫卡卡 (今天 09:21): 昨天工作到凌晨1点多,客户那边发生了技术课题,但是他们搞不定,虽然和我们的产品没有关系,但是我们是行业里的老大,我们帮他们解决这个问题,搞得太累了。晚上看着美股库库的涨,真是让人羡慕呀。
- Iris (今天 09:24): 股市里聪明人太多了,我居然还想靠现在开始学习然后挣钱。是不是该退出股市了
- ↳ MR Dang: 聪明人多,说明聪明不是稀缺资源
- ↳ Iris: 那什么是稀缺资源呢
- ↳ MR Dang: 耐心,资本,信息
- ↳ 笔耕不辍: 价值投资三要素:资金、耐心、勇气
- ↳ Iris: 散户是信息的最末端,资本就是些闲钱,耐心是有的,大不了传给儿子
- 木月 (今天 09:26): 太好了太好了,就喜欢这种计算严谨逻辑清晰的方法😄。
数学比大a平时的玄学明确多了, 期待dang大以后多出一些数学。
- ↳ MR Dang: 好的谢谢反馈
- 诗云 (今天 09:27): 看明白了,最大的风险:懂王😆😆😆😆
- ↳ MR Dang: 哈哈,风险具象化了
- 0℃ (今天 09:30): 感觉挺好的啊,感觉算是一种思维上的东西,总比什么都不知道什么都不懂的情况下,看到一个方向就想买要好得多,理论知道的多了,在操作时,就会多想一下,终归是好的,实践-认识-再实践的一个过程
- 大薯条 (今天 09:35): 党大最后说的是最重要的,不要过分迷信理论。有兴趣可以去搜索下长期资本公司,一堆巨佬(包括诺贝尔经济学奖得主、数学家还有美联储的)创立的,这些人最终把公司搞破产了,后来不死心又来一遍,结果又破产了。理论和实践可以说存在巨大差异
- TripleMa (今天 09:36): 党老师早,女朋友催着我现在买房,说最近新政出来又要涨价,老师怎么看👀
- ↳ 星之柱: 你女朋友说的是错的,换女朋友
- ↳ MR Dang: 我个人可能无法苟同。。
- ↳ 紫气东来: 你不发女朋友照片人家怎么看?
- ↳ 笔耕不辍: 我干地产的都快失业了,你女朋友是怎么得出新政会涨价的。。。
- ↳ 来福大王的左护法: 我觉得吧,你先想想,这个房是为了啥? 比如租房没法购置自己喜欢大件,漂泊感很强,小孩上学这种,那就买 反之就等着呗 我计划明年年底前买房了,因为家庭原因,对固定居所很有执念。自己的房带来的安定感和租房不一样。毕竟投资也是为了更好的生活不是
- ↳ 海参崴: 只能说新政降低了未来两年的可选择空间,对房价是没啥影响的
- 星之柱 (今天 09:38): 大家都在说宇树,摩尔不也3折了吗